

Quản lý các khoản chi tiêu nhỏ hằng tháng bằng thanh toán không tiền mặt
Nạp tiền điện thoại, mua nhu yếu phẩm hay trả phí gửi xe là những khoản chi nhỏ nhưng lặp lại thường xuyên, khó theo dõi khi dùng tiền mặt. Thanh toán không tiền mặt giúp mọi giao dịch được ghi nhận tự động. Bài viết hướng dẫn cách phân loại khoản chi, chọn phương tiện thanh toán phù hợp và dùng dữ liệu giao dịch để điều chỉnh ngân sách.
1. Phân loại các khoản chi nhỏ định kỳ để thiết lập hạn mức chi tiêu
Bước đầu tiên trong quản lý chi tiêu nhỏ là nhận diện đầy đủ các khoản chi và nhóm chúng theo tính chất. Việc phân loại giúp xác định khoản nào cố định, khoản nào có thể điều chỉnh, từ đó đặt hạn mức phù hợp cho từng nhóm.
Các khoản chi nhỏ trong tháng thường chia thành ba nhóm:
- Chi phí dịch vụ cố định: Cước điện thoại, gói dữ liệu di động, phí ứng dụng giải trí, phí gửi xe theo tháng
- Chi tiêu sinh hoạt biến đổi: Ăn uống ngoài, di chuyển bằng xe công nghệ, mua sắm nhu yếu phẩm
- Chi tiêu phát sinh: Quà tặng, mua sắm theo nhu cầu tức thời
Với nhóm chi phí dịch vụ cố định, số tiền gần như không đổi qua các tháng nên có thể dự trù chính xác ngay từ đầu tháng. Nhóm chi tiêu sinh hoạt biến đổi nên được đặt hạn mức theo tuần, bởi nếu theo dõi theo tháng, việc vượt hạn mức thường chỉ được phát hiện vào những ngày cuối tháng. Nhóm chi tiêu phát sinh nên có một khoản dự phòng riêng, tách khỏi hai nhóm còn lại.
Cách phân bổ có thể dựa trên tỷ lệ thay vì con số cố định. Chẳng hạn, sau khi xác định tổng ngân sách cho chi tiêu nhỏ, người dùng dành phần nhỏ cho dịch vụ cố định, phần lớn cho sinh hoạt biến đổi và chia đều phần này theo từng tuần, phần còn lại làm dự phòng. Khi một tuần vượt hạn mức, phần chênh lệch được trừ vào hạn mức của tuần kế tiếp để tổng tháng vẫn giữ nguyên.
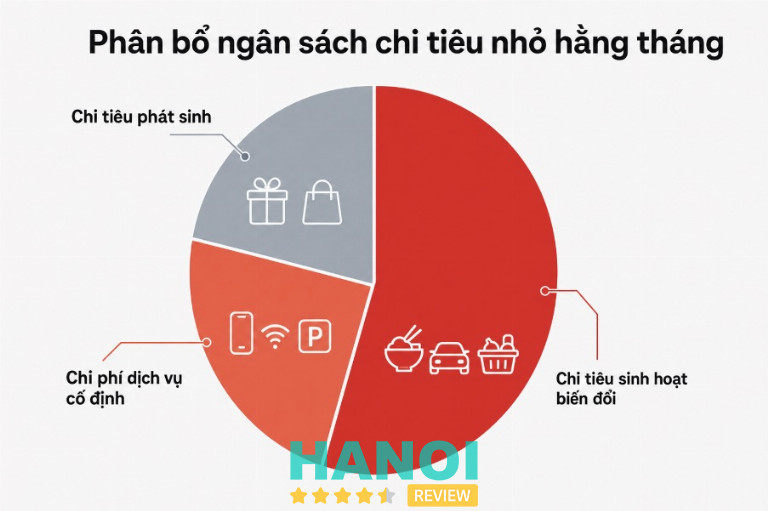
Biểu đồ tròn phân bổ ngân sách chi tiêu nhỏ hằng tháng theo ba nhóm.
2. Lựa chọn phương tiện thanh toán điện tử phù hợp cho từng nhóm chi tiêu
Mỗi phương tiện thanh toán điện tử có đặc điểm riêng về cách ghi nhận giao dịch, thời điểm trừ tiền và tiện ích đi kèm. Kết hợp đúng phương tiện với từng nhóm chi tiêu giúp việc theo dõi thuận tiện hơn và tận dụng được lợi ích của từng loại.
Thẻ ghi nợ và tài khoản thanh toán trừ tiền ngay khi giao dịch phát sinh, số dư phản ánh chính xác số tiền còn lại. Đặc điểm này phù hợp với nhóm chi tiêu sinh hoạt biến đổi, khi người dùng cần biết ngay mình còn bao nhiêu trong hạn mức tuần.
Đối với người đang tìm hiểu thẻ tín dụng là gì và có phù hợp với nhu cầu chi tiêu hằng ngày hay không, điểm quan trọng nằm ở cơ chế chi tiêu trước, thanh toán sau trong một hạn mức được cấp. Toàn bộ giao dịch trong kỳ được tổng hợp vào một bảng sao kê, người dùng thanh toán đầy đủ dư nợ trước ngày đến hạn sẽ không phát sinh tiền lãi. Cơ chế gom giao dịch theo kỳ thuận tiện cho nhóm chi phí dịch vụ cố định, bởi các khoản thanh toán định kỳ được thể hiện tập trung trong cùng một bảng sao kê.
Bên cạnh thẻ, ứng dụng ngân hàng số cho phép thanh toán nhiều dịch vụ ngay trên điện thoại. Nạp tiền điện thoại là tính năng phổ biến: Thay vì mua thẻ cào và nhập mã, người dùng có thể nạp trực tiếp vào số thuê bao chỉ với vài thao tác, giao dịch được lưu lại cùng các khoản chi khác trong lịch sử tài khoản.
Để việc theo dõi không bị phân tán, người dùng nên giới hạn ở một đến hai phương tiện thanh toán chính. Dùng quá nhiều thẻ và tài khoản khiến dữ liệu chi tiêu nằm rải rác, gây khó khăn khi tổng hợp cuối tháng.
3. Sử dụng dữ liệu giao dịch để điều chỉnh ngân sách hằng tháng
Bên cạnh sự tiện lợi khi giao dịch, lợi ích đáng chú ý của thanh toán không tiền mặt nằm ở dữ liệu được ghi nhận. Khi mọi khoản chi đều để lại lịch sử, người dùng có thể nhìn lại thói quen chi tiêu dựa trên số liệu thực tế thay vì ước lượng theo trí nhớ.
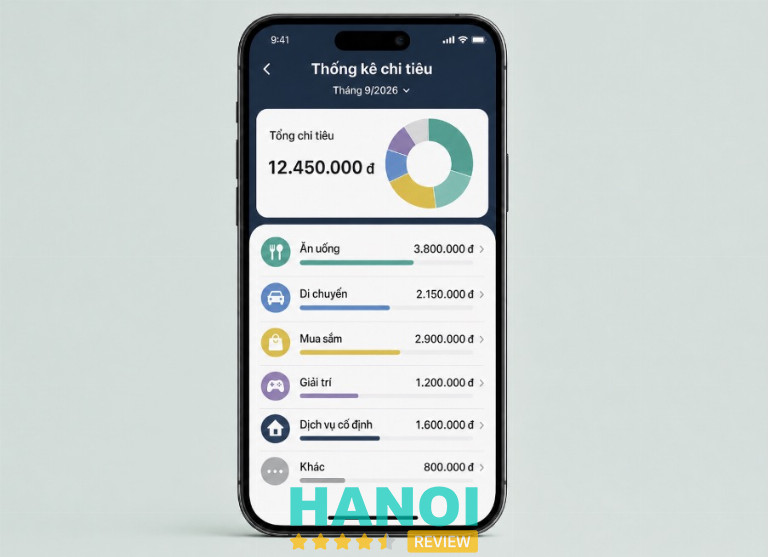
Màn hình ứng dụng ngân hàng hiển thị thống kê chi tiêu theo danh mục trong tháng.
Nhiều ứng dụng ngân hàng hiện nay tự động phân loại giao dịch theo danh mục như ăn uống, di chuyển, viễn thông, mua sắm. Người dùng có thể dành một khoảng thời gian cố định vào cuối tháng để đối chiếu số tiền thực chi với hạn mức đã đặt, xác định nhóm nào thường xuyên vượt ngưỡng và nguyên nhân cụ thể.
Với dịch vụ viễn thông, việc tìm hiểu cách nạp thẻ Viettel qua ứng dụng ngân hàng và thiết lập nạp tiền định kỳ giúp khoản cước điện thoại được ghi nhận đúng danh mục, đồng thời hạn chế việc nạp lẻ nhiều lần trong tháng. Khi dữ liệu cho thấy tổng số tiền nạp ổn định qua nhiều tháng, người dùng có thể cân nhắc chuyển sang gói cước tháng có dung lượng và thời gian sử dụng phù hợp hơn với nhu cầu thực tế.
Một số nguyên tắc giúp việc điều chỉnh ngân sách hiệu quả:
- Chỉ điều chỉnh một đến hai nhóm chi tiêu mỗi tháng để dễ đánh giá tác động
- Chuyển các khoản thanh toán lặp lại sang hình thức tự động để giảm số lần thao tác
- Chuyển phần ngân sách chưa sử dụng của nhóm dự phòng sang tháng sau thay vì chi hết
Sau vài tháng áp dụng, dữ liệu giao dịch sẽ phản ánh khá rõ xu hướng chi tiêu cá nhân, làm cơ sở để xây dựng hạn mức sát thực tế hơn cho các tháng tiếp theo.
Các khoản chi nhỏ khi được phân loại rõ ràng, thanh toán qua phương tiện phù hợp và theo dõi bằng dữ liệu giao dịch sẽ trở nên dễ kiểm soát. Thanh toán không tiền mặt mang lại khả năng ghi nhận tự động, còn thói quen đối chiếu định kỳ giúp chuyển dữ liệu đó thành những điều chỉnh cụ thể cho ngân sách cá nhân mỗi tháng.
Tin đọc nhiều
Tin liên quan
Sửa Chữa Minh Dương: Điểm sáng điện lạnh tại 51 phường Hà Nội
Sự thay đổi về địa giới hành chính luôn kéo theo những nhu cầu cấp thiết về dịch vụ dân sinh. Giữa vô vàn các...
Biss Brand – Phòng marketing thuê ngoài uy tín, hiệu quả tại Hà Nội, Hồ...
Dịch vụ phòng marketing thuê ngoài tại Biss Brand là giải pháp tiếp thị trọn gói dành cho doanh nghiệp tại Hà Nội và TP.HCM...
Mạnh Hưng Phát xây dựng năng lực cung ứng thép hình từ quy cách đến...
Nhu cầu vật liệu cho xây dựng, cơ khí và sản xuất đang tạo thêm áp lực lên bài toán nguồn hàng, tiến độ và...
Du lịch Tam Đảo 2 ngày 1 đêm: Lịch trình đi đâu, ăn gì?
Chỉ cách Hà Nội chưa đầy 2 giờ di chuyển, Tam Đảo đón chào du khách bằng không khí mát lành tựa như Đà Lạt...


Trở thành người đầu tiên bình luận cho bài viết này!